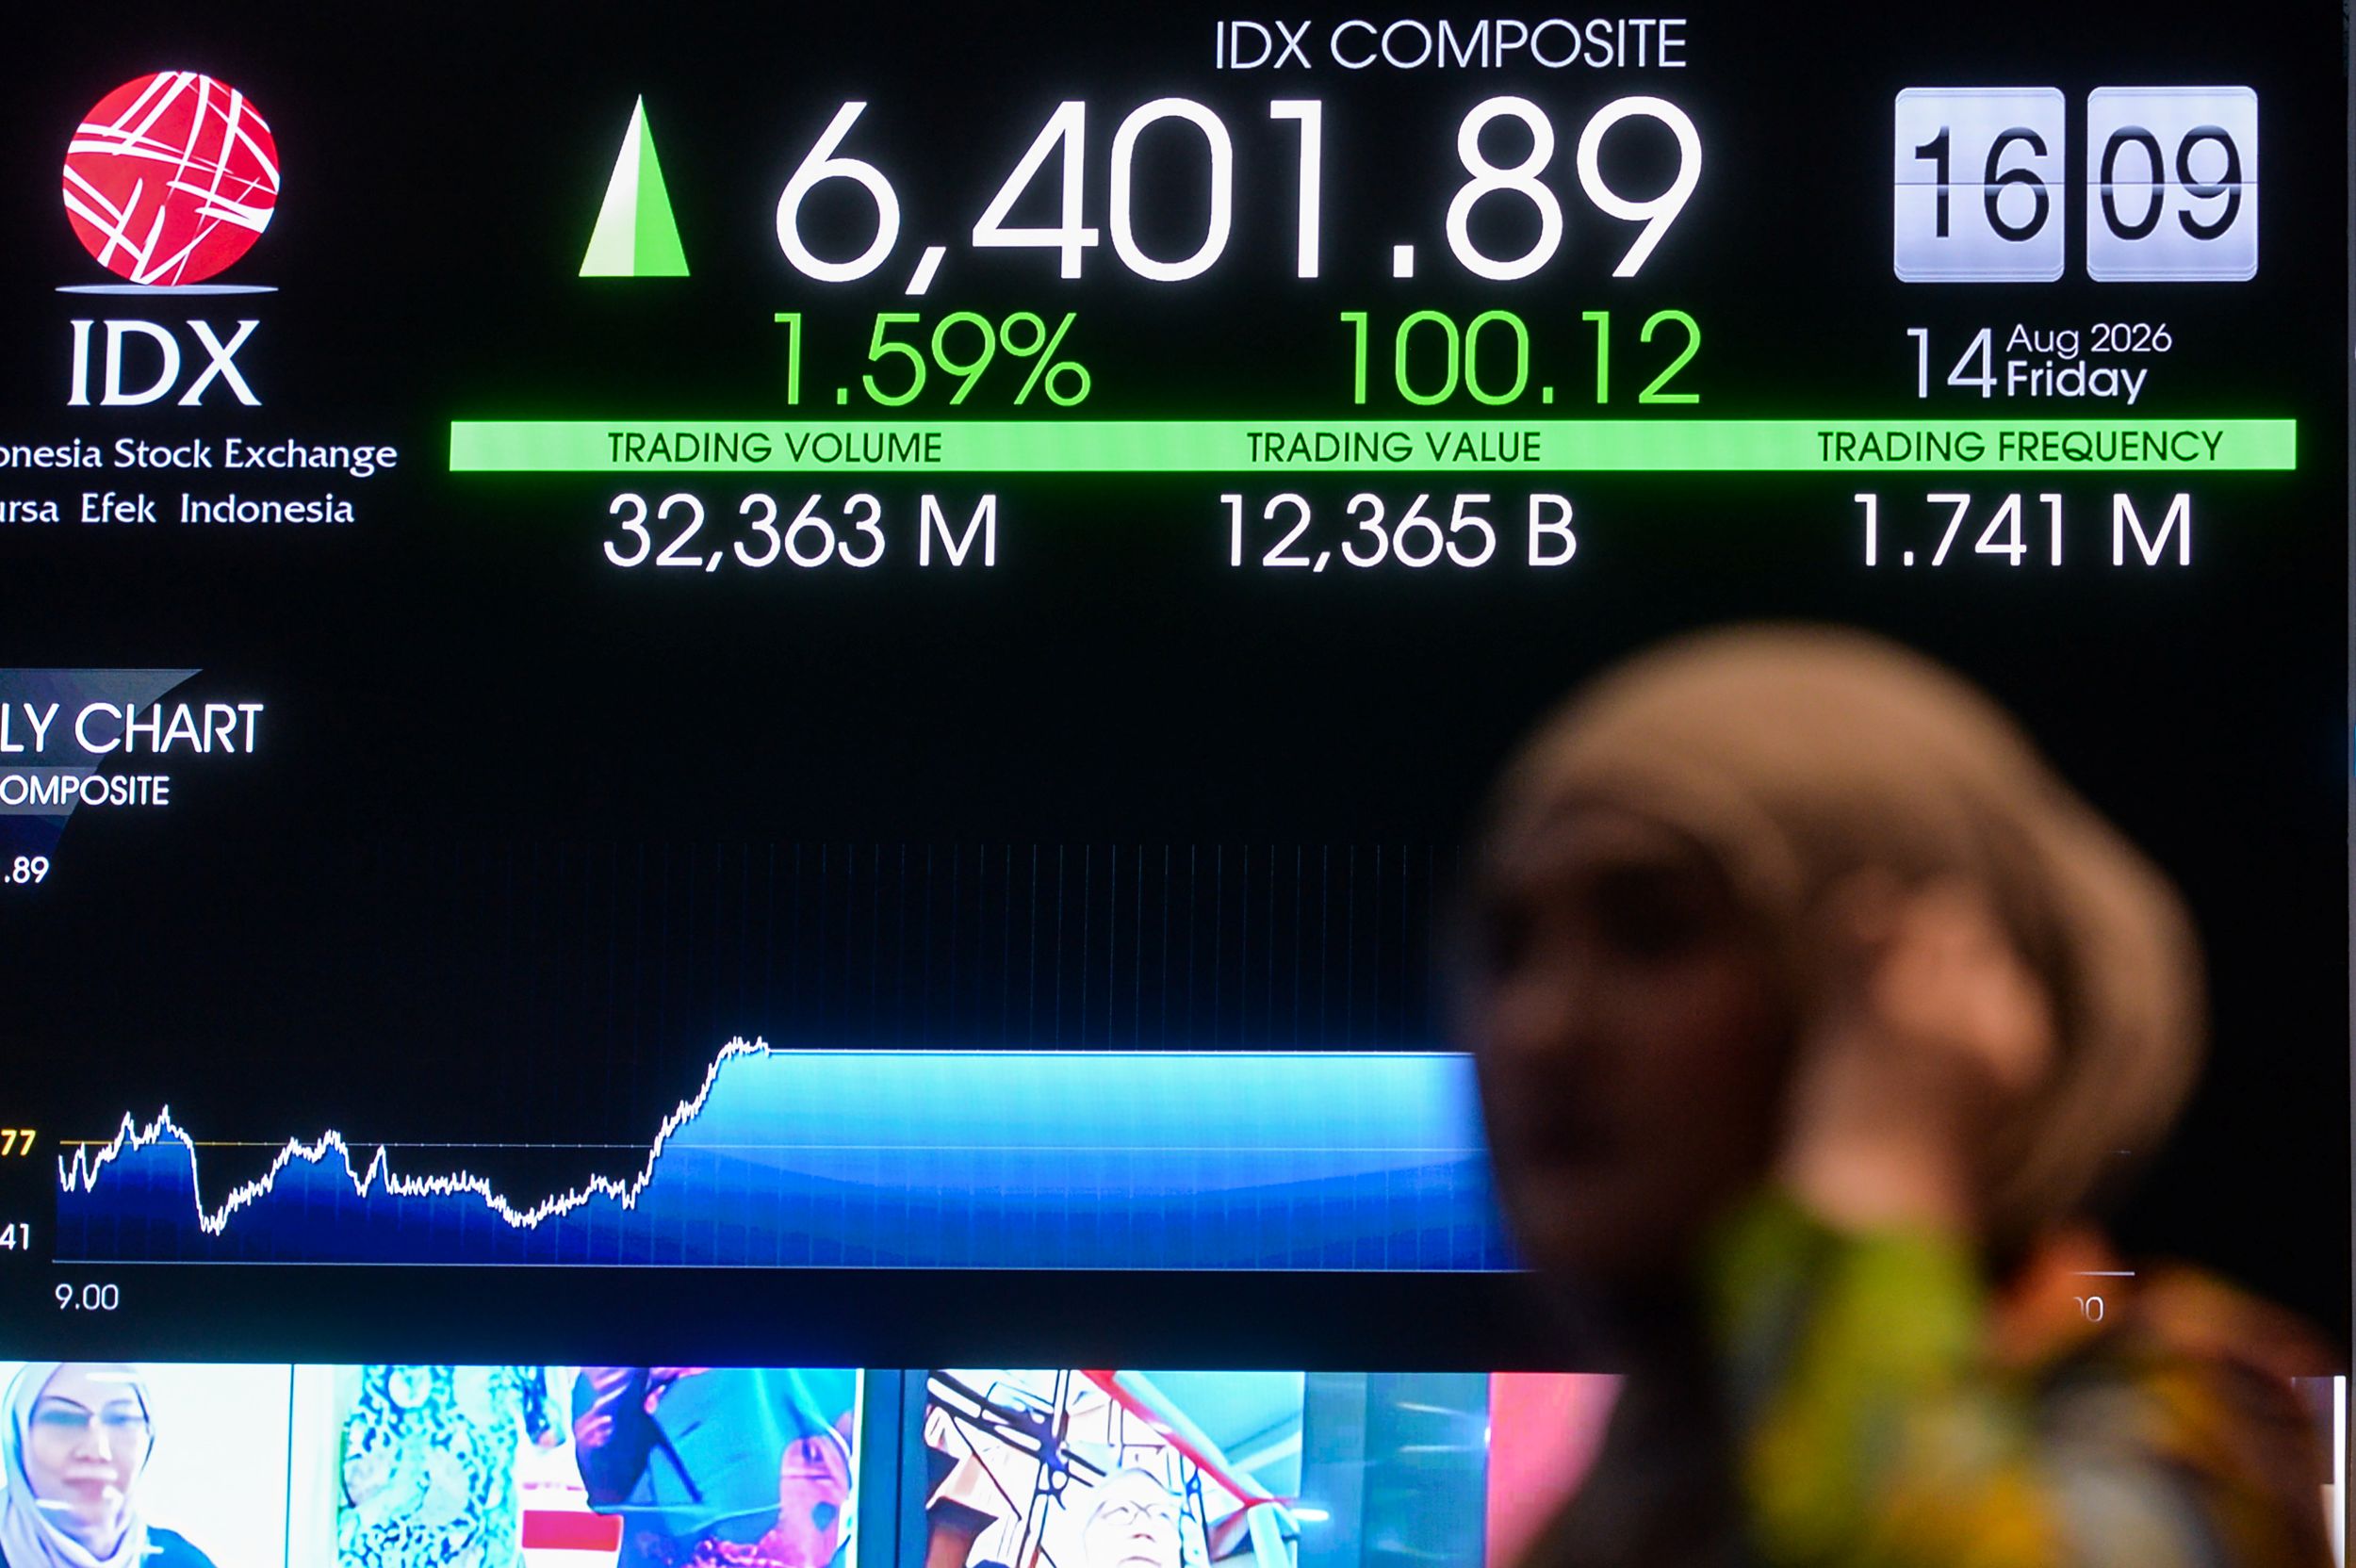
Nasional, Peloporkalimantan – Penguatan kerangka koordinasi antara kebijakan fiskal Kementerian Keuangan dan kebijakan moneter Bank Indonesia (BI) kini memasuki fase krusial. Di tengah dinamika pasar keuangan global yang diwarnai lonjakan imbal hasil (yield) obligasi serta kenaikan biaya modal internasional, mekanisme pembentukan harga Surat Berharga Negara (SBN) di pasar domestik menjadi sorotan utama para pengamat ekonomi.
Kepala Ekonom Trimegah Sekuritas Indonesia, Fakhrul Fulvian, menilai bahwa koordinasi antara pemerintah dan bank sentral sebetulnya telah memiliki kerangka kerja yang semakin solid. Ruang koordinasi tersebut berpijak pada lima pilar utama, yakni pertumbuhan ekonomi, ketahanan eksternal, pengelolaan likuiditas, pengendalian inflasi, serta pendalaman pasar keuangan. Kendati demikian, kejelasan kerangka ini justru akan segera diuji langsung oleh tekanan pasar global yang mengetatkan likuiditas.
“Kerangka koordinasinya sekarang jauh lebih jelas. Ada lima pilar, yaitu pertumbuhan, ketahanan eksternal, pengelolaan likuiditas, pengendalian inflasi, dan pendalaman pasar keuangan. Tetapi justru karena kerangkanya sudah jelas, pasar sekarang akan segera menguji bagaimana koordinasi itu bekerja dalam kondisi yang sulit,” ujar Fakhrul dalam keterangannya, Senin (28/9/2026).
Menurut Fakhrul, ujian terbesar dari koordinasi tersebut terlihat dari sejauh mana pasar SBN diberi ruang untuk menemukan titik imbal hasil keseimbangan (market-clearing yield), yakni tingkat yield di mana investor bersedia menyerap instrumen utang negara secara alami sesuai dengan fundamental dan kondisi pasar yang berlaku.
Ia mengingatkan agar fokus kebijakan tidak semata-mata dipatok untuk menjaga yield SBN berada di level serendah mungkin dengan intervensi berlebihan. Yang jauh lebih penting adalah mendapati tingkat imbal hasil realistis yang menarik minat investor tanpa harus terlalu bergantung pada sokongan likuiditas tambahan.
“Dalam kondisi global seperti sekarang, pertanyaannya bukan lagi bagaimana menjaga yield SBN serendah mungkin. Pertanyaannya adalah: di mana market-clearing yield Indonesia? Pada level berapa investor bersedia menyerap obligasi pemerintah secara natural, tanpa harus terlalu bergantung pada dukungan kebijakan atau likuiditas tambahan,” tegasnya.
Fakhrul juga menggarisbawahi pentingnya membaca kenaikan yield domestik secara cermat. Tidak semua kenaikan imbal hasil merepresentasikan penurunan kepercayaan pasar terhadap fundamental domestik. Sebagian di antaranya merupakan penyesuaian wajar akibat kenaikan suku bunga tanpa risiko global (global risk-free rate) dan premi jangka panjang (term premium).
Oleh sebab itu, pelaku kebijakan harus mampu membedakan antara penyesuaian harga global (repricing) dengan risiko spesifik Indonesia (Indonesia-specific risk premium) yang harus diantisipasi.
Lebih lanjut, ia memperingatkan bahwa upaya menahan yield obligasi di bawah tingkat yang wajar justru berisiko memindahkan tekanan ekonomi ke kanal lain. Jika harga SBN enggan menyesuaikan diri dengan pasar, tekanan tersebut dikhawatirkan merembet ke arus keluar modal asing (foreign outflow), rendahnya penyerapan lelang SBN, pelemahan nilai tukar rupiah, hingga koreksi di pasar saham.
“Kalau harga obligasi tidak cukup menyesuaikan, adjustment bisa berpindah ke foreign demand, ke auction absorption, ke Rupiah, bahkan ke aset berisiko lain seperti pasar saham. Jadi, menahan yield terlalu rendah bukan berarti menghilangkan risiko. Bisa saja hanya memindahkan risikonya,” kata Fakhrul.
Dalam konteks menjaga stabilitas eksternal, proses penemuan harga (price discovery) yang transparan dinilai sangat esensial agar investor global mendapatkan kompensasi risiko yang memadai. Kelonggaran ini diyakini menjadi bagian dari strategi jangka panjang untuk meredam tekanan terhadap mata uang Garuda.
Kelima pilar koordinasi fiskal-moneter dinilai dapat berjalan sinergis untuk mengawal proses penyesuaian ini. Pilar ketahanan eksternal dapat dioptimalkan untuk menjaga arus masuk modal sekaligus menekan biaya lindung nilai (hedging), sementara pengelolaan likuiditas memastikan efisiensi pendanaan tetap terjaga.
Di sisi lain, pendalaman pasar keuangan yang inklusif akan membantu instrumen seperti SBN, Sekuritas Rupiah Bank Indonesia (SRBI), perbankan, dan partisipasi investor berkembang tanpa menimbulkan distorsi harga.
“Koordinasi tidak boleh menggantikan price discovery. Koordinasi justru harus memastikan price discovery bisa terjadi tanpa membuat sistem menjadi tidak stabil,” pungkasnya.
Sumber : Infopublik.id